
Historia ZEN.COM. Od G2A do fintechowej potęgi. Czy spokojny wizerunek przykrywa wysoki apetyt na ryzyko?
Nazwa sugeruje spokój. Zieleń, prostota, cashback, karta, podróże, zakupy i komunikacja, która bardziej przypomina nowoczesną markę lifestyle’ową niż instytucję finansową. ZEN.COM ma wyglądać jak przeciwieństwo klasycznego banku: szybko, lekko, globalnie i bez zbędnego formalizmu. Kiedy jednak zajrzymy za tę marketingową fasadę, historia firmy okazuje się znacznie bardziej interesująca. ZEN wyrasta z G2A – biznesu, który przez lata funkcjonował na styku gamingu, globalnego e-commerce, płatności i nieustannych kontrowersji dotyczących rynku kluczy do gier. Później przyszły własne usługi finansowe, ekspansja międzynarodowa, kryptowaluty, współpraca z dużymi giełdami, szeroko zakrojone działania marketingowe, obecność w Kanale Zero, influencerzy, były prezydent RP w radzie nadzorczej i kolejne licencje na świecie.
Jest jednak także druga strona tej historii. ZEN mierzył się z sankcjami Banku Litwy, w tym z karą 1,8 mln euro dotyczącą między innymi obszaru AML, oceny ryzyka klientów, monitoringu transakcji oraz stosowania odpowiednich środków wobec klientów wysokiego ryzyka. Firma część ustaleń regulatora kwestionowała, podkreślała wdrożenie działań naprawczych i korzystała z dostępnej ścieżki odwoławczej. Później doszły także kontrowersje związane z obsługą płatności dla zagranicznych serwisów hazardowych, które stały się przedmiotem zainteresowania organów ścigania i debaty medialnej. ZEN nie jest więc historią kolejnej aplikacji finansowej z ładną kartą. To historia biznesu, który od początku porusza się tam, gdzie pieniądze płyną szybko, globalnie i często przez obszary wymagające ponadprzeciętnej kontroli ryzyka.
I właśnie dlatego warto zadać pytanie, które w przypadku tej firmy pojawia się niemal automatycznie: czy ogromne inwestycje w marketing, ambasadorów i budowanie rozpoznawalności są jedynie typowym elementem ekspansji fintechu, czy pełnią jeszcze drugą funkcję – tworzą potężny kapitał zaufania wokół biznesu, którego apetyt na ryzyko jest wyraźnie większy niż w przypadku tradycyjnej, konserwatywnej instytucji finansowej?
Wszystko zaczęło się od G2A
Historia ZEN.COM jest nierozerwalnie związana z Dawidem Rożkiem. Zanim został założycielem fintechu działającego na wielu rynkach, funkcjonował w świecie gier komputerowych. Jako młody przedsiębiorca zajmował się handlem wirtualnymi przedmiotami, później grami, a następnie współtworzył G2A – platformę, która z czasem stała się jednym z największych globalnych marketplace’ów cyfrowych produktów. G2A było dla przyszłych twórców ZEN szkołą globalnego e-commerce, płatności i fraudu na bardzo wysokim poziomie trudności. Trzeba było obsługiwać klientów z całego świata, różne waluty, różne metody płatności, sprzedawców z wielu krajów, chargebacki, ryzyko kradzieży kart oraz ogromną liczbę cyfrowych transakcji, których nie można było cofnąć w taki sam sposób jak wysyłki fizycznego towaru.
Wokół G2A zaczął stopniowo powstawać cały ekosystem płatniczy. Jednym z jego elementów było G2A PAY, czyli rozwiązanie dla merchantów umożliwiające przyjmowanie wielu różnych metod płatności. Z czasem doświadczenie zdobyte przy budowie takiej infrastruktury znalazło naturalne rozwinięcie w ZEN. Nie oznacza to oczywiście, że ZEN i G2A są dziś jednym biznesem, ale trudno traktować je jako historie całkowicie niezależne. ZEN wyrósł z doświadczeń ludzi, którzy wcześniej przez lata uczyli się, jak działa globalny handel cyfrowy, a wraz z nim globalny fraud, płatności i ryzyko. Nawet personalnie ślady tego dziedzictwa są widoczne do dziś, bo część kadry ZEN wcześniej była związana właśnie z G2A.
G2A było sukcesem, ale też źródłem kontrowersji
G2A jest ogromnym sukcesem biznesowym, ale równocześnie należy do najbardziej kontrowersyjnych firm w historii cyfrowej dystrybucji gier. Przez lata część producentów zarzucała platformie, że jej model umożliwia sprzedaż kluczy uzyskanych w sposób nielegalny, między innymi przy użyciu skradzionych kart płatniczych. Schemat był stosunkowo prosty: przestępca kupował grę cudzą kartą, otrzymywał cyfrowy klucz, sprzedawał go na rynku wtórnym, a później prawowity właściciel karty zgłaszał fraud i następował chargeback. Pieniądze wypłacone oszustowi były już jednak poza systemem.
Spór wokół G2A był długi i bardzo ostry. Część twórców gier publicznie twierdziła nawet, że woli piractwo od zakupu kluczy pochodzących z podejrzanego źródła, ponieważ w przypadku fraudu producent tracił nie tylko produkt, ale także pieniądze związane z obsługą chargebacków. G2A odpierało te zarzuty, wskazywało na rozwijane systemy bezpieczeństwa i domagało się dowodów. W pewnym momencie firma zaoferowała nawet producentom wielokrotność kosztów chargebacków, jeżeli niezależny audyt wykaże sprzedaż nielegalnie pozyskanych kluczy. W przypadku gry Factorio audyt faktycznie wykazał sprzedaż części kluczy pochodzących z oszustwa, a G2A wypłaciło producentowi odszkodowanie zgodnie z wcześniejszą deklaracją. Nie oznacza to, że cały biznes G2A opierał się na nielegalnych kluczach, ale pokazuje środowisko, w którym rozwijali się ludzie później odpowiedzialni za ZEN – środowisko bardzo szybkiego wzrostu, globalnych transakcji i ciągłego balansowania pomiędzy skalą a ryzykiem.
Sam Rożek po latach nie unikał opisywania swojego podejścia jako dość buntowniczego i wolnościowego. To ważne, bo właśnie ten sposób myślenia można później odnaleźć również w ZEN. Firma nie zachowuje się jak konserwatywny bank, który przez dekadę rozwija jeden produkt. ZEN chce szybko wchodzić tam, gdzie powstają nowe przepływy pieniądza.
Od marketplace’u do instytucji finansowej
ZEN.COM został zarejestrowany w 2018 roku, a europejski podmiot uzyskał na Litwie licencję instytucji pieniądza elektronicznego. Nie jest więc klasycznym bankiem, choć dla przeciętnego użytkownika wiele funkcji może wyglądać podobnie do bankowości. Aplikacja, karta, rachunki wielowalutowe, cashback, płatności zagraniczne czy transfery tworzą produkt, który od strony konsumenta coraz bardziej przypomina kompleksową usługę finansową.
Komercyjny rozwój przyspieszył od 2020 roku. Do podstawowego rachunku i karty zaczęły dochodzić kolejne funkcje, między innymi rozwiązania dla e-commerce, ochrona zakupów, programy cashbackowe, kolejne metody płatności i dalsza ekspansja geograficzna. Co ciekawe, ZEN przez długi czas nie był typowym startupem żyjącym od rundy finansowania do rundy finansowania. Rożek inwestował w projekt własny kapitał, pochodzący między innymi ze wcześniejszego sukcesu G2A. To dawało firmie komfort budowania produktu i infrastruktury bez konieczności nieustannego podporządkowywania strategii oczekiwaniom funduszy venture capital. Skala szybko rosła. ZEN zaczął zdobywać kolejne rynki, zwiększać liczbę klientów indywidualnych i biznesowych oraz budować przychody liczone już w dziesiątkach milionów euro. W tym momencie przestał być ciekawostką z polskiego rynku fintech, a zaczął stawać się firmą o realnych ambicjach międzynarodowych.
ZEN sprzedaje przede wszystkim spokój
Najciekawsza jest jednak nie sama technologia, lecz sposób, w jaki firma opakowała swój produkt. Tradycyjny bank sprzedaje rachunek, kartę, lokatę czy kredyt. Revolut przez lata kojarzył się przede wszystkim z wymianą walut i podróżami. ZEN stara się sprzedawać coś znacznie bardziej emocjonalnego: poczucie, że płatności i zakupy powinny być spokojne, wygodne i pozbawione tarcia. Cashback, wielowalutowość, ochrona zakupów, przedłużone gwarancje i inne funkcje mają powodować, że użytkownik nie myśli o ZEN jak o kolejnej instytucji finansowej, lecz raczej jak o wygodnym narzędziu towarzyszącym codziennym zakupom. To niezwykle skuteczna strategia, bo konsument nie chce studiować licencji, struktur prawnych i przepisów. Chce zapłacić, dostać cashback i mieć przekonanie, że jego pieniądze są bezpieczne.
ZEN nie komunikuje więc infrastruktury. Komunikuje efekt. I właśnie w tym miejscu zaczyna się interesujący kontrast między spokojnym wizerunkiem a relatywnie agresywnym modelem rozwoju firmy.
Rożek ryzyka nie unika – przeciwnie
Sam Dawid Rożek publicznie przyznawał, że nauczył się z ryzykiem żyć i traktuje je jako naturalny element ambitnego biznesu. To właściwie bardzo dobre podsumowanie ZEN. Firma nie zachowuje się jak instytucja, która chce obsługiwać wyłącznie najprostsze, lokalne i najbezpieczniejsze transakcje. Wchodzi w e-commerce, globalne płatności, gaming, fintech, transfery międzynarodowe, kryptowaluty i kolejne rynki geograficzne. To model biznesowy oparty na przekonaniu, że największa wartość znajduje się tam, gdzie problem jest trudny do rozwiązania. Tyle że wraz ze stopniem trudności rośnie również ryzyko. Im więcej krajów, walut, metod płatności, klientów biznesowych i nietypowych segmentów, tym więcej scenariuszy fraudowych, obowiązków AML, wymogów sankcyjnych i problemów z compliance.
To nie oznacza, że wysoki apetyt na ryzyko jest czymś złym. Cały sektor finansowy zarabia przecież na właściwej wycenie i kontroli ryzyka. Problem pojawia się dopiero wtedy, gdy wzrost biznesu zaczyna wyprzedzać zdolność organizacji do jego kontrolowania.
Kryptowaluty najlepiej pokazują strategię ZEN
Świat kryptowalut jest jednym z najbardziej oczywistych przykładów. Tradycyjne instytucje finansowe przez lata podchodziły do giełd kryptowalutowych z ogromną ostrożnością ze względu na kwestie AML, sankcje, anonimowość części przepływów, oszustwa inwestycyjne, trudności z ustalaniem źródła środków oraz dynamiczne zmiany regulacyjne. ZEN zamiast unikać tego rynku, zdecydował się wejść w niego poprzez warstwę płatniczą.
Firma współpracuje z dużymi podmiotami z rynku krypto i ułatwia użytkownikom przepływ pieniądza pomiędzy tradycyjnym systemem finansowym a giełdami. Formalnie ZEN podkreśla, że sam nie świadczy usług w zakresie kryptoaktywów, a działalność krypto realizowana jest przez zewnętrznych partnerów. Z prawnego punktu widzenia to bardzo ważne rozróżnienie, ale z perspektywy zarządzania ryzykiem nadal oznacza świadome wejście w ekosystem o wyższym poziomie ryzyka niż przeciętny handel internetowy. I nie ma w tym niczego nagannego, jeżeli systemy AML, monitoring transakcji, scoring klientów i kontrola partnerów są odpowiednio rozwinięte. Krypto jest po prostu dobrym przykładem szerszej filozofii ZEN: firma nie omija trudniejszych segmentów, lecz stara się znaleźć sposób, aby je obsłużyć.
Kara 1,8 mln euro pokazała drugą stronę wzrostu
Najpoważniejszym sygnałem ostrzegawczym w historii ZEN była decyzja Banku Litwy o nałożeniu kary w wysokości 1,8 mln euro. Regulator wskazywał między innymi na nieprawidłowości w obszarze przeciwdziałania praniu pieniędzy i finansowaniu terroryzmu, oceny ryzyka klientów, monitorowania transakcji oraz stosowania wzmożonego nadzoru wobec klientów wysokiego ryzyka.
To ważne właśnie w kontekście całej historii firmy. W szybko rosnącym fintechu zawsze istnieje naturalne napięcie między sprzedażą a compliance. Biznes chce przyjmować więcej klientów, zwiększać wolumen, otwierać nowe rynki i podpisywać kolejnych merchantów. Compliance z definicji ma natomiast zadawać niewygodne pytania, żądać dokumentów, blokować część transakcji i czasami odmawiać współpracy. ZEN nie przyjął wszystkich ustaleń regulatora bez zastrzeżeń. Firma informowała o wdrażaniu działań naprawczych, niezależnej weryfikacji zmian i korzystaniu ze środków odwoławczych. Nie zmienia to faktu, że sama decyzja regulatora jest bardzo istotna, bo pokazuje dokładnie ten obszar, w którym szybki wzrost fintechu jest najbardziej niebezpieczny: czy systemy kontroli rosną równie szybko jak biznes?
Hazard pokazał problem jurysdykcji
Kolejnym głośnym tematem stała się obsługa płatności dla zagranicznych serwisów hazardowych. W mediach pojawiły się materiały wskazujące, że system ZEN można było wykorzystać do realizacji płatności do podmiotów niedostępnych legalnie dla użytkowników z Polski. Sprawą zainteresowała się prokuratura. Sama firma zdecydowanie odrzucała przedstawiany w mediach obraz sytuacji i wskazywała, że w testach wykorzystywano VPN w celu obejścia blokad geograficznych stosowanych przez ZEN.
To bardzo ważne zastrzeżenie, bo czym innym jest świadome umożliwianie niedozwolonych płatności, a czym innym obejście zabezpieczeń przez użytkownika. Jednocześnie cały spór dobrze pokazuje, z jak skomplikowanymi problemami mierzy się ZEN. Ten sam merchant może działać legalnie w jednym kraju i być niedozwolony w innym, a operator płatności musi uwzględniać nie tylko odbiorcę środków, ale także lokalizację klienta, metodę płatności i obowiązujące w danym państwie przepisy. To zdecydowanie bardziej złożony model niż obsługa zwykłego krajowego sklepu internetowego. I znowu – wyższe ryzyko samo w sobie nie jest zarzutem. Jest jednak cechą charakterystyczną całej działalności ZEN.
Wtedy pojawia się marketing
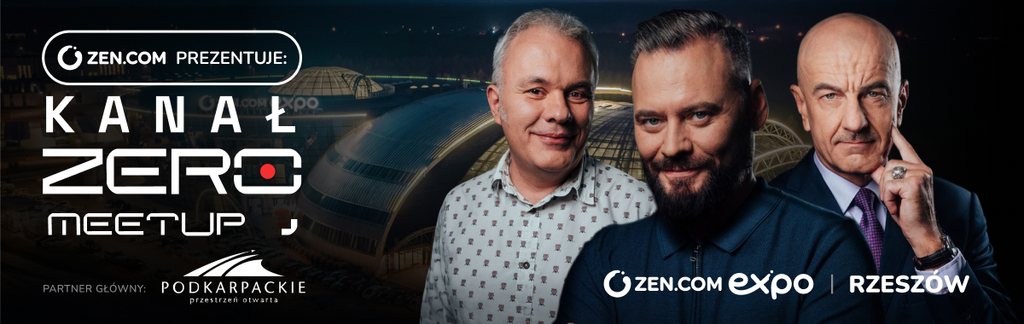
Równolegle do szybkiej ekspansji biznesowej ZEN prowadzi w Polsce wyjątkowo szerokie działania wizerunkowe. Jednym z najbardziej widocznych przykładów została współpraca z Kanałem Zero. ZEN nie ograniczył się przy tym do klasycznego sponsoringu czy kilkusekundowej planszy reklamowej. Marka stała się elementem wydarzeń, konkursów, aktywacji i projektów kierowanych bezpośrednio do społeczności medium Krzysztofa Stanowskiego. To ważne rozróżnienie. ZEN nie tylko kupuje powierzchnię reklamową. Stara się wejść do społeczności danego medium i zostać zapamiętany jako jej naturalny partner. Takie działania są znacznie skuteczniejsze w przypadku produktów finansowych niż zwykły banner, bo pozwalają wykorzystać relację, jaką odbiorcy mają z konkretnymi twórcami.
Podobną strategię widać w przypadku influencerów. ZEN współpracował między innymi z Książulem i Robertem Makłowiczem. Dobór tych osób nie jest przypadkowy. Książulo zbudował markę na prostym przekazie: jedzie do lokalu, płaci i mówi odbiorcom, czy warto. Makłowicz od lat ma bardzo wysoki kapitał zaufania i naturalnie kojarzy się z podróżami. Dla fintechu oferującego kartę, płatności zagraniczne i cashback są to ambasadorzy niemal idealni. ZEN kupuje więc nie tylko zasięg. Kupuje transfer zaufania. Konsument, który kilka razy widzi znanego twórcę płacącego kartą ZEN, przestaje postrzegać usługę jako anonimowy fintech z licencją w innym państwie. Marka staje się znajoma, a w finansach znajomość jest niezwykle ważnym składnikiem zaufania.
Były prezydent w radzie nadzorczej to jeszcze większy ruch
Jeszcze ciekawszym elementem strategii było powołanie Andrzeja Dudy do rady nadzorczej UAB ZEN.COM. Oficjalnie jego doświadczenie ma wspierać między innymi ekspansję międzynarodową, relacje z regulatorami i partnerami strategicznymi. Sam Rożek bardzo otwarcie mówił później, że w branży regulowanej kwestie relacyjne i wizerunkowe mogą być równie ważne jak funkcjonalność produktu. To zdanie właściwie zamyka dużą część dyskusji o strategii marketingowej ZEN. Firma doskonale rozumie, że w finansach reputacja jest aktywem biznesowym. Licencję można zdobyć, technologię można zbudować, aplikację można skopiować, a cashback może zaoferować konkurent. Zaufanie buduje się znacznie dłużej.
Były prezydent, duże media, popularni influencerzy, wydarzenia i szeroka obecność reklamowa tworzą wokół ZEN coś więcej niż świadomość marki. Tworzą społeczne poczucie, że mamy do czynienia z dużą, poważną i oswojoną instytucją.
Czy marketing jest przykrywką?
Najłatwiej byłoby teraz postawić efektowną tezę, że ZEN wydaje ogromne pieniądze na reklamy i znane nazwiska, aby przykryć ryzykowny model biznesowy. Taka teza byłaby jednak zbyt daleko idąca i nie ma na nią dowodów. Duże fintechy po prostu wydają duże pieniądze na marketing. Revolut, Klarna, PayPal czy banki robią dokładnie to samo. Sama współpraca z Kanałem Zero czy influencerami nie jest niczym podejrzanym.
Znacznie ciekawsze jest inne spojrzenie: marketing ZEN może działać jak reputacyjny hedge, czyli przeciwwaga dla ryzyka wynikającego z modelu biznesowego. Firma działa na wielu rynkach, obsługuje skomplikowane przepływy, współpracuje z branżą krypto, ma historię regulatora zwracającego uwagę na obszar AML i wchodzi w segmenty, w których kwestie prawne i reputacyjne bywają skomplikowane. W takim modelu zaufanie nie jest ozdobą. Jest jednym z fundamentów wzrostu.
ZEN musi więc inwestować w reputację bardziej niż zwykły operator płatności, który od dwudziestu lat obsługuje wyłącznie krajowe sklepy internetowe i jest własnością dużego banku.
Reputacja jako infrastruktura biznesowa
Można wręcz powiedzieć, że ZEN buduje dwa rodzaje infrastruktury jednocześnie. Pierwsza to infrastruktura technologiczna: systemy płatnicze, integracje, aplikacja, rozliczenia, monitoring transakcji i compliance. Druga to infrastruktura reputacyjna: influencerzy, media, partnerstwa, znane nazwiska i rozpoznawalność konsumencka. Jedna sprawia, że pieniądze mogą płynąć, druga sprawia, że użytkownik w ogóle chce je powierzyć tej firmie. W przypadku finansów obie są równie ważne, szczególnie gdy firma chce rosnąć bardzo szybko i przekonywać klientów, że może być alternatywą dla części usług tradycyjnego banku.
Największym ryzykiem jest tempo
ZEN ma problem typowy dla wszystkich szybko rosnących fintechów: skala biznesu może zwiększać się szybciej niż skala kontroli. Na początku firma obsługuje kilka tysięcy klientów, później kilkaset tysięcy, a następnie milion. Dochodzą nowe rynki, produkty, metody płatności, giełdy kryptowalutowe, merchant acquiring, transfery, cashback, nowe waluty i kolejne integracje. Każdy nowy element to nie tylko szansa na dodatkowy przychód, ale również nowe scenariusze fraudowe, obowiązki AML, sankcje, alerty i obowiązki regulacyjne. W fintechu największym wyzwaniem nie jest napisanie pierwszej procedury compliance. Największym wyzwaniem jest sprawienie, aby compliance skalowało się równie szybko jak sprzedaż.
Właśnie dlatego decyzję Banku Litwy warto analizować nie tylko jako pojedynczą karę, ale jako ostrzeżenie charakterystyczne dla całego sektora. Firma może rozwijać się błyskawicznie, ale kontrola musi rozwijać się jeszcze szybciej, bo skutki jednego błędu rosną wraz ze skalą całego biznesu.
ZEN wygląda spokojnie. Jego biznes spokojny nie jest
Najlepszym podsumowaniem tej firmy może być sama nazwa. ZEN oznacza spokój, harmonię i brak chaosu, tymczasem pod spodem działa biznes będący niemal przeciwieństwem spokoju: globalne płatności, AML, fraud, merchant acquiring, krypto, e-commerce, wielowalutowość, dziesiątki jurysdykcji i stale zmieniające się regulacje. I być może właśnie dlatego nazwa działa tak dobrze – klient ma widzieć spokój, podczas gdy firma ma zarządzać chaosem.
Patrząc na historię spółki, trudno uznać ZEN za konserwatywną instytucję finansową. Firma ma relatywnie wysoki apetyt na ryzyko biznesowe, co widać w tempie ekspansji, wyborze segmentów, zaangażowaniu w infrastrukturę wokół rynku kryptowalutowego, globalnym e-commerce i gotowości do działania w wielu jurysdykcjach jednocześnie. Samo podejmowanie ryzyka nie jest jednak wadą – największe instytucje finansowe na świecie robią to każdego dnia. Kluczowe jest to, czy potrafią ryzyko zmierzyć, wycenić i kontrolować. Dlatego ZEN należy oceniać nie przez pytanie „czy podejmuje ryzyko?”, lecz przez znacznie ważniejsze: czy system zarządzania ryzykiem rośnie równie szybko jak apetyt biznesowy?
Marketing jako reputacyjny hedge
To właśnie dlatego najbardziej interesującą interpretacją strategii marketingowej ZEN nie jest teoria o „przykrywaniu” ryzyka, lecz koncepcja reputacyjnego hedge’u. Firma posiada ekspozycję na ryzyko regulacyjne, reputacyjne i sektorowe, a równolegle buduje ogromny kapitał społecznego zaufania poprzez media, influencerów, wydarzenia, ambasadorów i rozpoznawalne nazwiska. Kanał Zero daje zasięg i kontakt z bardzo lojalną społecznością, Książulo wiarygodność codziennego użytkownika, Makłowicz zaufanie i naturalny kontekst podróży, a były prezydent prestiż, relacje i międzynarodową rozpoznawalność. Nie jest to dowód na istnienie żadnej „przykrywki”, ale wyraźnie pokazuje, że ZEN bardzo świadomie buduje kapitał reputacyjny, który przy tak złożonym modelu biznesowym staje się niezwykle cennym aktywem.
Największym paradoksem ZEN pozostaje to, że firma wyrasta ze świata przedsiębiorczości internetowej, którego przewagą było podważanie starych zasad i szybkie rozwiązywanie problemów, z którymi tradycyjne instytucje radziły sobie wolniej. Gdy banki komplikowały zagraniczne płatności, fintech próbował je upraszczać; gdy dostęp do nowych segmentów rynku był utrudniony, budował własną warstwę technologiczną; gdy tradycyjne instytucje omijały bardziej złożone sektory, ZEN widział w nich możliwość wzrostu. Tyle że finanse są branżą, w której buntownicze DNA musi w pewnym momencie spotkać się z bardzo konserwatywnym compliance. Największym wyzwaniem firmy będzie więc zachowanie szybkości charakterystycznej dla e-commerce przy jednoczesnym osiągnięciu jakości kontroli typowej dla najbardziej dojrzałych instytucji finansowych.
I właśnie dlatego prawdziwe pytanie dotyczące ZEN nie brzmi: ile firma wydaje na reklamy u Stanowskiego, ilu zatrudnia ambasadorów ani jak często jej logo pojawia się w internecie. Znacznie ważniejsze jest to, czy równie szybko jak budżet marketingowy, liczba klientów, liczba partnerów i wolumen transakcji rosną budżety, kompetencje i niezależność zespołów compliance, risk i security. Czy każda nowa integracja ma równie solidną analizę ryzyka jak analizę biznesową? Czy wejście na nowy rynek oznacza nie tylko kampanię sprzedażową, ale też równie dobre przygotowanie regulacyjne? Czy wzrost liczby klientów wysokiego ryzyka powoduje proporcjonalny wzrost jakości monitoringu? To są pytania, które w długim terminie zdecydują o tym, czy ZEN stanie się jedną z największych firm finansowo-technologicznych wywodzących się z naszego regionu, czy też jego największym problemem okaże się własne tempo wzrostu.
Historia ZEN jest więc historią ludzi wychowanych na jednym z najbardziej kontrowersyjnych marketplace’ów internetu, którzy postanowili zbudować globalną instytucję finansową. Mają technologię, kapitał, doświadczenie w skalowaniu, rozpoznawalną markę, wpływowych partnerów i ogromne ambicje. Mają również historię problemów regulacyjnych oraz model biznesowy wymagający wyjątkowo sprawnego zarządzania ryzykiem. Jeżeli wraz z każdym kolejnym etapem ekspansji równie szybko będzie rosła zdolność organizacji do kontrolowania tego ryzyka, ZEN może mieć przed sobą jeszcze ogromną drogę wzrostu. Jeżeli jednak apetyt biznesowy okaże się szybszy od mechanizmów kontroli, największym zagrożeniem dla firmy nie będą krytyczne publikacje, dawne kontrowersje G2A ani nawet pojedyncze decyzje regulatorów. Największym ryzykiem ZEN może się wtedy okazać dokładnie to samo, co pozwoliło tę firmę zbudować – apetyt na coraz więcej.
BLIK w e-commerce: dlaczego Polacy wybierają go zamiast szybkich przelewów?
