
Co dzieje się z pieniędzmi po kliknięciu „Zapłać”? Anatomia płatności internetowej
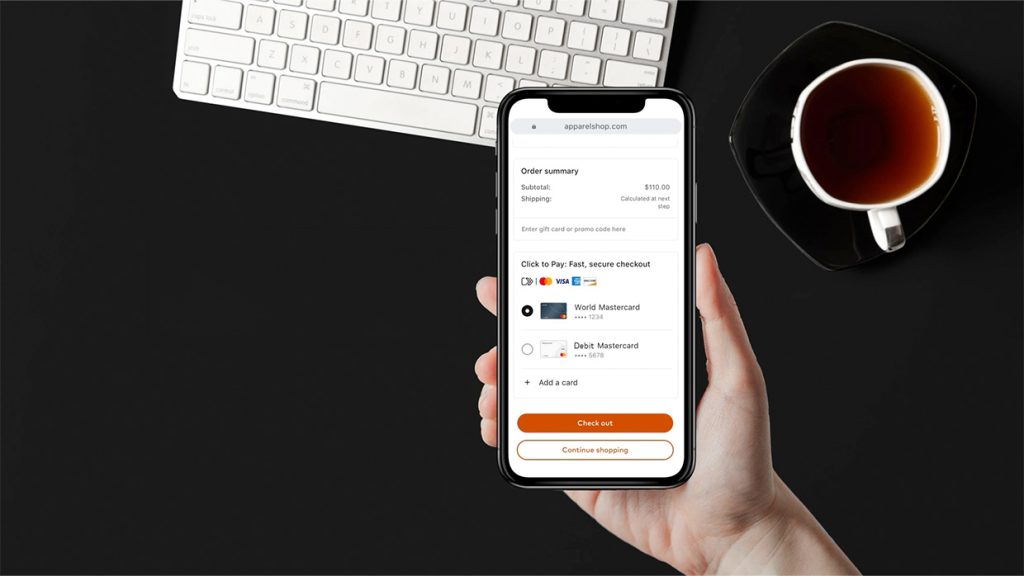
Płacenie w internecie trwa dziś często krócej niż znalezienie produktu, który chcemy kupić. Wpisujemy dane karty, używamy BLIKA albo wybieramy bank, po czym po kilku sekundach widzimy komunikat „płatność zakończona pomyślnie”. Łatwo odnieść wrażenie, że pieniądze po prostu przeskoczyły z rachunku klienta na konto sklepu. W rzeczywistości za jedną taką operacją może stać kilka instytucji, systemów informatycznych i osobnych etapów rozliczenia.
Zrozumienie tego procesu pozwala lepiej zrozumieć praktycznie cały rynek fintech. To właśnie pomiędzy klientem, bankiem, sprzedawcą i pieniądzem powstała przestrzeń, w której działają operatorzy płatności, agenci rozliczeniowi, organizacje kartowe, systemy antyfraudowe i dziesiątki firm technologicznych.
Sklep zazwyczaj nie łączy się bezpośrednio z każdym bankiem
Wyobraźmy sobie sklep internetowy obsługujący BLIK, szybkie przelewy, karty Visa i Mastercard, Apple Pay, Google Pay oraz kilka metod płatności lokalnych. Gdyby przedsiębiorca musiał samodzielnie podpisywać umowę i budować oddzielną integrację techniczną z każdym bankiem i każdym systemem, uruchomienie płatności stałoby się osobnym projektem informatycznym i prawnym.
Dlatego pomiędzy sklepem a światem finansowym pojawia się dostawca usług płatniczych. To on udostępnia przedsiębiorcy jeden system integracyjny i zestaw metod płatności. Sklep komunikuje się z jednym API lub modułem płatniczym, a operator obsługuje połączenia z kolejnymi elementami infrastruktury.
Z punktu widzenia właściciela sklepu jest to ogromne uproszczenie. Zamiast analizować techniczne szczegóły każdej metody płatności, otrzymuje zunifikowany komunikat: płatność udana, odrzucona, anulowana albo oczekująca.
Autoryzacja nie jest tym samym co rozliczenie
To jedno z najważniejszych pojęć w płatnościach. Autoryzacja odpowiada przede wszystkim na pytanie, czy dana transakcja może zostać przeprowadzona. Rozliczenie odpowiada na pytanie, kiedy i w jaki sposób pieniądze zostaną ostatecznie przesunięte pomiędzy uczestnikami systemu.
Najłatwiej pokazać to na przykładzie karty. Klient kupuje produkt za 500 zł. Informacja o transakcji przechodzi od sklepu przez infrastrukturę acquiringową i sieć kartową do banku, który wydał kartę. Bank sprawdza między innymi status instrumentu, dostępność środków lub limitu kredytowego oraz wyniki mechanizmów bezpieczeństwa. Jeżeli wyraża zgodę, w przeciwnym kierunku wraca pozytywna autoryzacja.
Sklep może otrzymać informację „zapłacono”, chociaż pełny proces finansowego rozliczenia transakcji zostanie wykonany później. W tle następują procesy clearingu i settlementu – ustalenia wzajemnych zobowiązań oraz faktycznego rozrachunku pomiędzy instytucjami.
Pieniądz klienta i saldo u operatora
Kolejnym uproszczeniem stosowanym przez konsumentów jest przekonanie, że po udanej płatności pieniądze natychmiast znajdują się na zwykłym rachunku bankowym sprzedawcy. W wielu modelach tak nie jest.
Operator może prowadzić wewnętrzną ewidencję środków należnych przedsiębiorcy, a wypłaty realizować raz dziennie, kilka razy dziennie albo według innego harmonogramu. Merchant może więc widzieć w panelu na przykład 40 tys. zł środków pochodzących ze sprzedaży, mimo że na jego rachunku bankowym nie pojawił się jeszcze odpowiadający im przelew.
Dla klienta nie ma to większego znaczenia. Dla sklepu ma znaczenie ogromne – szczególnie w biznesach o niskich marżach, wysokim obrocie i dużym zapotrzebowaniu na kapitał obrotowy. Dlatego szybkość wypłat jest jednym z parametrów porównywanych przez firmy przy wyborze operatora płatności.
Dlaczego płatność może zostać odrzucona?
Odrzucona płatność nie musi oznaczać braku pieniędzy na koncie. Przyczyn może być wiele: przekroczony limit, błędne uwierzytelnienie, chwilowy problem techniczny, reguła systemu antyfraudowego, ograniczenie dotyczące konkretnego rodzaju transakcji albo reakcja banku na nietypowe zachowanie klienta.
W systemach kartowych dodatkowo funkcjonuje wiele kodów odpowiedzi pozwalających określić powód odmowy. Operator płatności może następnie przetłumaczyć techniczny komunikat na prostą informację dla kupującego.
Dobre systemy płatnicze starają się jednocześnie nie ujawniać klientowi zbyt wielu informacji o zasadach działania zabezpieczeń. Gdyby oszust dokładnie wiedział, która reguła doprowadziła do odrzucenia transakcji, mógłby łatwiej dostosować kolejną próbę.
Jedna płatność, wielu uczestników
Najbardziej widocznym uczestnikiem całego procesu jest sklep. W rzeczywistości przy jednej transakcji mogą uczestniczyć sprzedawca, operator płatności, agent rozliczeniowy, organizacja kartowa, bank wydający kartę, dostawca systemu uwierzytelniania, firma antyfraudowa i inne podmioty technologiczne.
Każdy z nich odpowiada za fragment układanki. Co istotne, role te nie zawsze są wykonywane przez różne przedsiębiorstwa. Jeden duży dostawca może łączyć kilka funkcji w jednej grupie kapitałowej lub platformie technologicznej.
Dlatego określenie „operator płatności” jest wygodnym językowym skrótem, ale często nie opisuje precyzyjnie wszystkiego, co dana firma robi.
Najważniejszym produktem jest zaufanie
W płatnościach internetowych sprzedawany jest nie tylko transfer pieniędzy. Operator sprzedaje przede wszystkim pewność, że informacja „transakcja opłacona” jest wystarczająco wiarygodna, by sklep mógł wydać towar.
Przy milionach transakcji nawet minimalny odsetek błędów oznaczałby ogromne straty. Dlatego infrastruktura płatnicza musi być równocześnie szybka, odporna, dostępna praktycznie przez całą dobę i bardzo ostrożna wobec podejrzanych operacji.
Najlepsza płatność z perspektywy konsumenta jest paradoksalnie tą, której mechanizmu w ogóle nie zauważa. Klika „zapłać”, potwierdza i po kilku sekundach wraca do sklepu. Cała skomplikowana infrastruktura finansowa spełniła wtedy swoją rolę właśnie dlatego, że pozostała niewidoczna.
Najlepsze serwisy cashback w 2027 roku – gdzie warto robić zakupy?
